市场对发达经济体的政策紧缩预期升温,债券收益率普遍上行。同时,资产供给的结构性增加正加剧全球资金竞争,预计会对市场产生更广泛和深远的影响。
在经济增长保持韧性,加上能源冲击的背景下,市场定价开始反映发达经济体大幅收紧货币政策的预期。我们认为,若没有财政支持来缓冲能源价格上涨的影响,能源价格带来的冲击,再叠加市场预期政策收紧所带来的适度拖累,很可能就足以使经济增长放缓。另外,近期全球债市的抛售,一定程度上也反映了资产供给的增加。展望未来,资产供给的结构性上升预计会对市场产生更广泛、更深远的影响。
紧缩预期升温,发达经济体利率普遍上行
以下我们将分析近期利率上行的原因,并评估当前经济状况是否足以支持市场定价所反映的紧缩幅度。
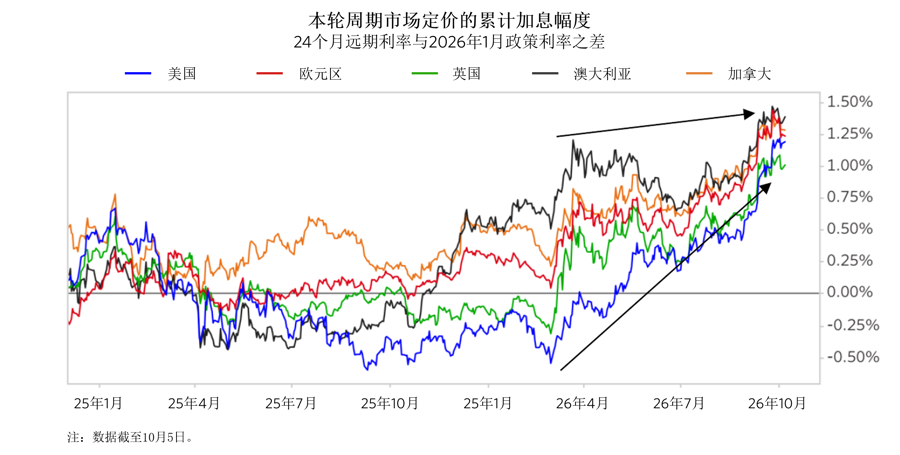
- 目前,对主要发达经济体本轮政策累计的收紧幅度,市场预期已大致趋同,集中在125至150个基点。相比之下,年初各国央行的政策预期还存在较大分歧:市场预计美联储将降息,而其他多数央行将维持利率不变或加息。
- 紧缩预期的上升,以及各国政策预期趋于一致,既反映了能源价格的持续上涨,也反映了市场预计AI资本开支将继续扩张——后者支撑着经济活动并推升资产价格。近期利率上行,更多可能是因为经济增长比预期更有韧性,而非能源价格继续上涨。
- 从各国经济的实际情况看,能源和AI的影响在发达经济体之间差异明显。美国以外的经济体受能源冲击更大,而美国受AI的拉动更强。这既推动了美国经济表现优于其他发达经济体,也使市场对美国政策收紧幅度的预期逐渐向其他发达经济体靠拢。
- 我们认为,若没有财政支持来缓冲能源价格上涨的影响,能源价格带来的冲击,叠加市场预期政策收紧所带来的适度拖累,很可能就足以使经济增长放缓,尤其是在美国以外的经济体。我们预计经济状况不会强劲到需要更大力度收紧政策的程度:许多经济体正受到能源价格上涨的拖累,而AI资本开支对美国劳动力市场和通胀造成的压力仍然有限。
- 不过,本轮经济扩张对利率的敏感度很可能低于以往。原因主要在于,增长更多由AI相关资本开支推动,而周期性的、对利率更敏感的行业,对本轮增长的贡献较小。因此,如果确实需要进一步大幅收紧金融条件,可能就要采取较强的紧缩措施,才能使通胀充分降温。
市场大幅调整了对货币政策的预期,如今对发达经济体本轮政策收紧幅度的预期已相当接近。这与年初明显不同:当时,市场预期的各发达经济体政策变动幅度相差超过125个基点。近期市场上调紧缩预期,尤其是对美国和英国的预期,显著缩小了这一差距。
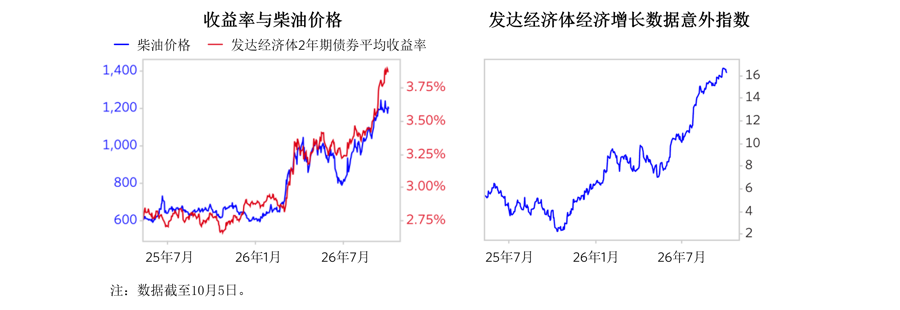
过去几周,能源价格变化不大,发达经济体的利率却持续上行。今年早些时候,能源冲击是推动这些经济体利率市场变化的主要因素:美以伊冲突扰乱了经霍尔木兹海峡运输的能源供应,能源价格和利率随之同步上涨。但近期利率大幅上行,当前水平已明显超过春季高点,这反映了多重因素的叠加:AI资本开支的影响、居高不下的政府支出,以及与之相关的对利率不敏感的借贷活动——这些因素预计将继续对经济增长和通胀构成上行压力。
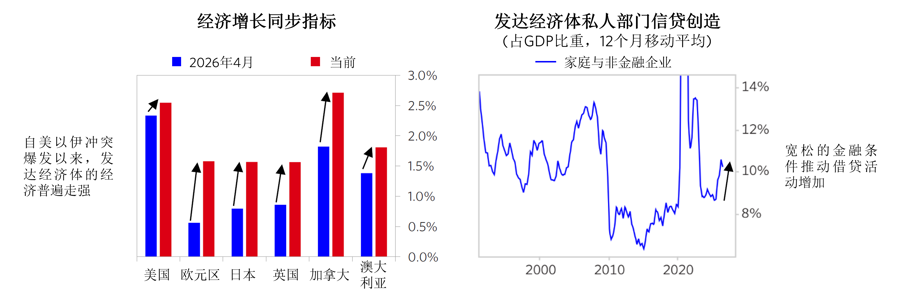
过去几个月,尽管能源价格上涨、实际收入增长疲弱,经济增长仍展现出很强的韧性。这使央行有余地优先应对通胀,市场定价的紧缩幅度也越来越大。我们认为,经济增长之所以保持韧性,主要是因为能源价格上涨前较为宽松的金融条件,其支持作用仍在延续。如今,利率上升叠加能源价格持续高企,降低了经济增长维持此前韧性的可能性,尤其是在美国以外的地区。
资金竞争加剧,市场定价开始反映其影响
全球金融危机后的十多年里,资本市场的一大特征是资产净供给不足。各国央行为应对名义经济增长低迷的环境而实施量化宽松,导致许多经济体公共部门资产净发行量为负;与此同时,私人部门借贷相对历史水平持续低迷。在由此形成的低收益率、充裕流动性环境下,投资者为了追求收益,转向风险更高的资产,压低了风险溢价,并形成了支撑投资收益的自我强化循环。
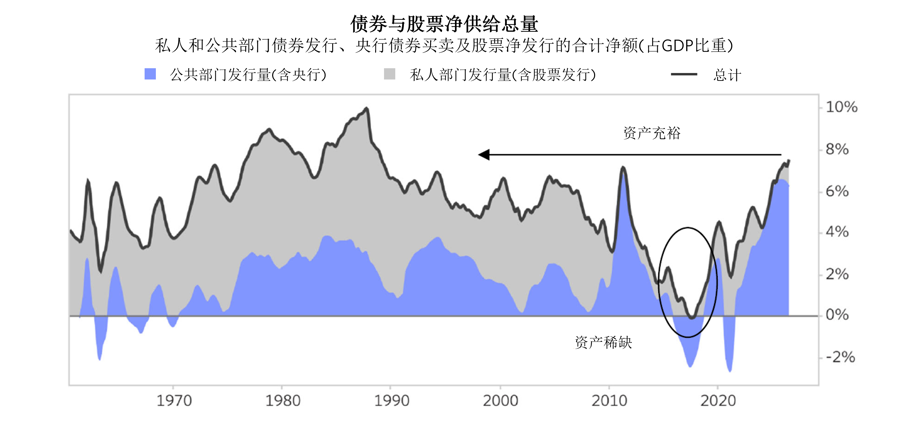
如今,这一局面已经逆转。现代重商主义兴起、AI资本开支繁荣,以及各央行持续缩减资产负债表,共同改变了全球资本市场的资金与资产供求关系。过去,资金相对充裕,可供投资的资产却较少;如今,资产则相对充裕。这些相互影响的趋势预计将持续,甚至进一步加速,最终使融资需求方在资金供给相对不足的情况下相互竞争。以下我们将梳理这一进程目前所处的阶段:
- 市场需要消化的资产发行规模已接近过去半个世纪的高点,可能还会进一步加速。现代重商主义推动政府增加支出,以增强国家实力和自主可控能力,例如加大军事开支、通过产业政策支持战略行业。AI资本开支也已处于历史高位,随着AI实验室持续推进前沿模型研发、以及实体经济中AI应用开始扩大规模,其增速还在加快。超大规模云服务商已用尽自身的自由现金流,正由向市场提供资金,转为从市场获取资金以支撑支出。
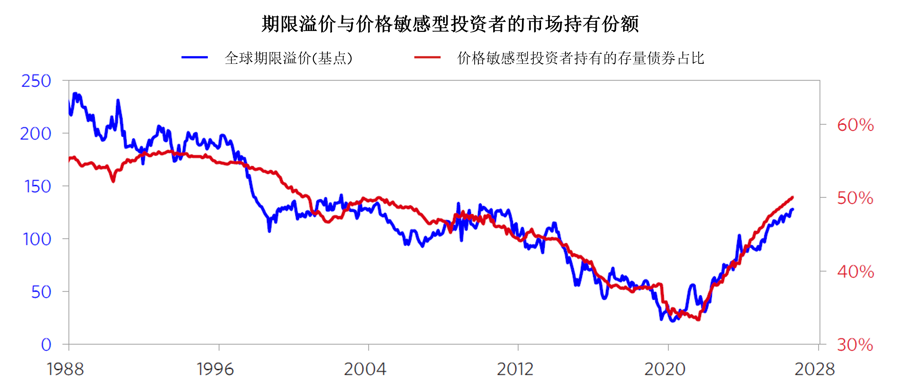
- 融资需求上升的同时,对资产价格不太敏感的投资者,其对资产的需求却已出现结构性下降。央行不再扩张资产负债表,负债驱动型投资者在市场中的占比也已缩小。因此,新增资产中,需要由价格敏感型投资者承接的比例越来越高。历史上,这类投资者持有的资产占市场总量的比例,与全球期限溢价等反映资金成本的指标之间,一直存在稳定的正相关关系。
- 这是因为,价格敏感型投资者要承接不断增加的资产供给,就需要获得更多补偿,也就是更高的资产收益率。原因在于,如果可用资金没有相应增加,投资者要继续增持资产,就只能提高杠杆。但资产负债表并不能无限扩张,因此每进一步提高杠杆,投资者对下一批新增资产所要求的收益补偿也会随之提高。与此同时,央行为应对高通胀而加息,也在推高投资者使用杠杆的成本。
资金竞争加剧的影响,已经开始在部分市场定价中显现:期限最长的债券收益率正在上行;超大规模云服务商的信用利差正在进一步走阔,甚至高于整体投资级信用债;部分信用评级处于最低等级区间的企业(CCC级),融资压力也开始在信用利差中显现。不过,整体风险溢价仍然偏低。例如,股票盈利收益率与债券实际收益率之间的差距,仍处于互联网泡沫时期以外我们所见的最窄水平。到目前为止,资金成本上升的压力尚未通过资本结构进一步传导到更广泛的风险资产。
展望未来,随着资产供给继续增加,资金成本上升的压力很难一直局限于部分市场。一旦这种压力传导至股票价格,就可能引发自我强化的连锁反应:
- 本轮经济扩张格外依赖资产价格的强劲表现,这可能放大股市走弱的影响。企业资本开支和家庭消费是本轮经济周期的两大支撑,而两者实际上都依靠股市的强劲表现获得资金支持。一旦股市出现实质性逆转,这两大支撑将被削弱、甚至瓦解;消费支出和投资减少,又会侵蚀企业盈利,进而推动股价进一步下跌。
- 尽管当前周期性经济增长强劲,财政赤字却仍然处于较高水平。通常,经济增长强劲时,政府赤字会收窄;经济放缓时,赤字则会扩大。如今的情况却与这一规律显著背离。这会增加经济下行时的风险:如果私人需求收缩,政府通过财政刺激来抵消冲击的能力很可能受到限制。经济下行时,财政自动稳定机制会发挥作用,税收收入也会减少,这可能会把赤字推升至除疫情时期以外的历史高点附近。
从长期可能出现的各种结果看,上述变化使我们对未来资产收益的预期低于此前,尾部风险尤其值得注意。当然,这并非全部情况。AI有潜力带来生产率的飞跃,推动未来盈利增长,从而使当前较低的风险溢价仍然合理;它也可能带来通缩效应,缓解收益率上行的压力。即使不考虑AI的影响,随着短期扰动因素消退,通胀仍有回落的可能。因此,我们对风险资产相对于现金的表现并不悲观,但预计未来资产相对于现金的回报将低于此前。
下图显示,公共和私人部门的资产供给已经处于高位,并仍在增加。随着价格敏感型投资者在市场中的占比提高,我们估算的期限溢价也同步上升。
本刊由美国桥水投资公司(Bridgewater Associates, LP,简称“美国桥水”)或经其授权由桥水中国编辑发布,并归美国桥水所有,仅限于提供信息和教育的目的。本刊并不考虑任何阅读者的特定投资需求、目标或风险承受能力。此外,因客户投资限制、投资组合调整和交易成本等多种因素,桥水的实际投资有可能(并经常会)与本刊得出的结论不同。阅读者在作出任何投资决定之前,应当咨询各自的顾问,其中包括税务顾问。本刊并非出售或者邀请购买文中提及的证券或其他证券的要约。
未经美国桥水和桥水中国事先书面同意,任何机构和个人不得以任何形式转发、转载、翻版、复制、刊登、发表、修改、仿制或引用本刊内容。
桥水在金融服务上拥有“桥水”“Bridgewater”“全天候”“ALL WEATHER”“全天候增强”“ALL WEATHER PLUS”“桥水全天候”“BRIDGEWATER ALL WEATHER”等注册商标,任何未经桥水授权的使用均可能侵犯桥水的知识产权。
桥水研究部采用来自公开、非公开和内部渠道的数据和信息,包括来自桥水实际交易的数据。信息来源包括BCA、彭博财经社(Bloomberg Finance L.P.)、Bond Radar、Candeal、Calderwood、CBRE, Inc.、CEIC数据有限公司(CEIC Data Company Ltd.)、柯拉鲁斯金融技术公司(Clarus Financial Technology)、加拿大会议委员会(Conference Board of Canada)、Consensus Economics Inc.、Corelogic, Inc.、Cornerstone Macro、Dealogic、DTCC Data Repository、Ecoanalitica、Empirica Research Partners、Entis(Axioma Qontigo)、EPFR Global、ESG Book、欧亚集团有限公司(Eurasia Group)、Evercore ISI、Factset研究系统公司(Factset Research Systems)、《金融时报》有限公司(The Financial Times Limited)、美国金融业监管局(FINRA)、GaveKal研究公司(GaveKal Research Ltd.)、全球金融数据有限公司(Global Financial Data, Inc.)、《哈佛商业评论》(Harvard Business Review)、哈沃分析有限公司(Haver Analytics, Inc.)、机构股东服务公司(Institutional Shareholder Services)、加拿大投资基金学会(The Investment Funds Institute of Canada)、ICE Data、ICE Derived Data(UK)、投资公司协会(Investment Company Institute)、国际金融协会(International Institute of Finance)、摩根大通(JP Morgan)、JSTA顾问公司(JSTA Advisors)、MarketAxess、Medley全球顾问公司(Medley Global Advisors)、Metals Focus Ltd、Moody’s ESG Solutions、MSCI有限公司、美国全国经济研究局(National Bureau of Economic Research)、经济合作与发展组织(Organisation for Economic Co-operation and Development,OECD)、养老金及投资研究中心(Pensions & Investments Research Center)、Refinitiv、罗迪集团(Rhodium Group)、RP Data、鲁滨逊研究(Rubinson Research)、Rystad能源公司(Rysta Energy)、标普全球市场情报公司(S&P Global Market Intelligence)、Sentix Gmbh、上海万得资讯有限公司(Shanghai Wind Information)、Sustainalytics、Swaps Monitor、Totem Macro、Tradeweb、联合国(United Nations)、美国商务部(US Department of Commerce)、Verisk Maplecroft、Visible Alpha、Wells Bay、万得金融信息有限公司(Wind Financial Information LLC)、伍德麦肯兹有限公司(Wood Mackenzie Limited)、世界金属统计局(World Bureau of Metal Statistics)、世界经济论坛(World Economic Forum)、YieldBook。虽然桥水认为来自外部来源的信息是可靠的,但不对其准确性承担责任。
本刊所含观点谨代表桥水在发布之日的观点。若有改变,恕不提前通知。桥水可能在本资料讨论的某个或多个投资头寸及/证券或衍生品种拥有重大金融利益。本刊撰写人所获的报酬取决于各种因素,包括工作质量和公司收入。